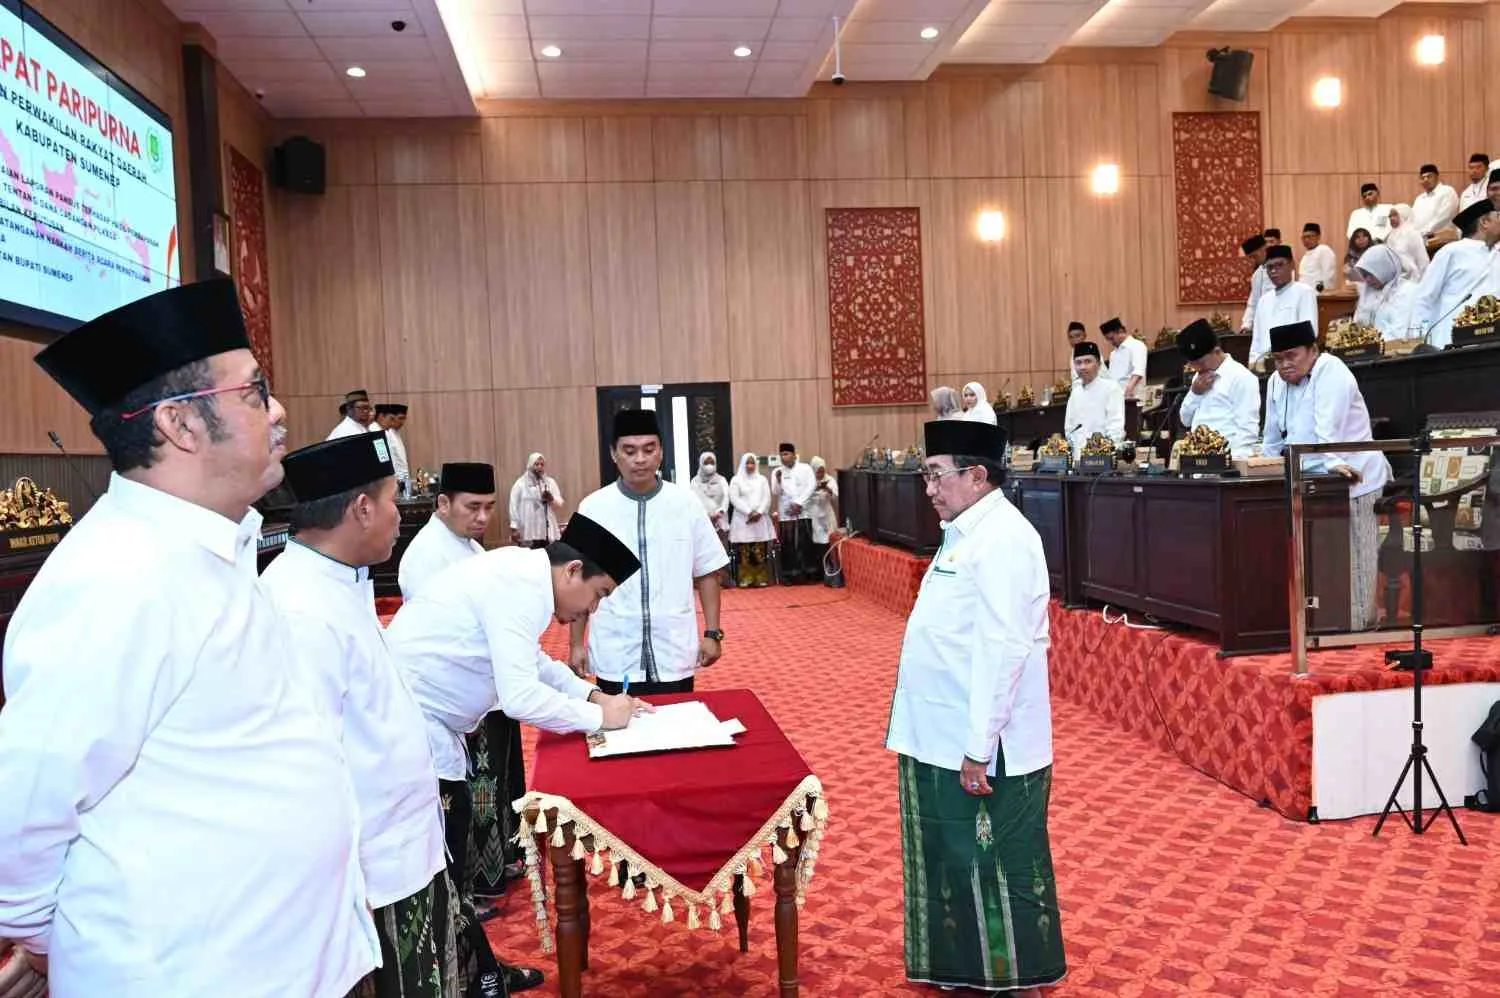
"Fungsi dan kedudukan APBD adalah sebagai dasar kebijakan menjalankan pengelolaan keuangan yang akan dilaksanakan oleh pemerintah daerah untuk masa tertentu yaitu satu tahun anggaran. Dan pihak Legislatif sebagai pemberian kuasa kepada kepala daerah sebagai pimpinan eksekutif untuk melakukan pengeluaran dalam rangka menjalankan roda pemerintahan daerah,," ujarnya.
Zainal menegaskan bahwa telah dilakukan pertimbangan-pertimbangan yang terjadi dalam diskusi antara Badan Anggaran dan Tim Anggaran Pemerintah Daerah didalam penyusunan kerangka Anggaran Tahun 2027.
Lalu, dengan seksama Badan Anggaran membedah kegiatan-kegiatan yang akan dilaksanakan dengan memfokuskan dan memberi tekanan terhadap beberapa pengelokasian anggaran agar tepat sasaran.
Selain itu Zainal menyampaikan rekomendasi penting untuk mendapat perhatian dan segera ditindaklanjuti oleh Pemerintah Kabupaten adalah sebagai berikut, yaitu:
Penyesuaian terhadap Pendapatan Daerah, khususnya Pendapatan Transfer pada Rancangan APBD TA 2027 menindaklanjuti Surat Plt. Direktur Jenderal Perimbangan Keuangan Kementerian Keuangan RI, Nomor S-95/PK/2026, tanggal 29 September 2026, perihal Penyampaian Rancangan Alokasi Transfer ke Daerah TA 2027, berupa DBH, Perubahan komposisi DAU-BG dan DAU-SG, DAK Non Fisik TKD Guru (Tunjangan Profesi Guru, Tunjangan Khusus Guru dan Tambahan Penghasilan Guru);
Penyesuaian Silpa BLUD RSUD dr. H. Moh. Anwar dan Puskesmas;